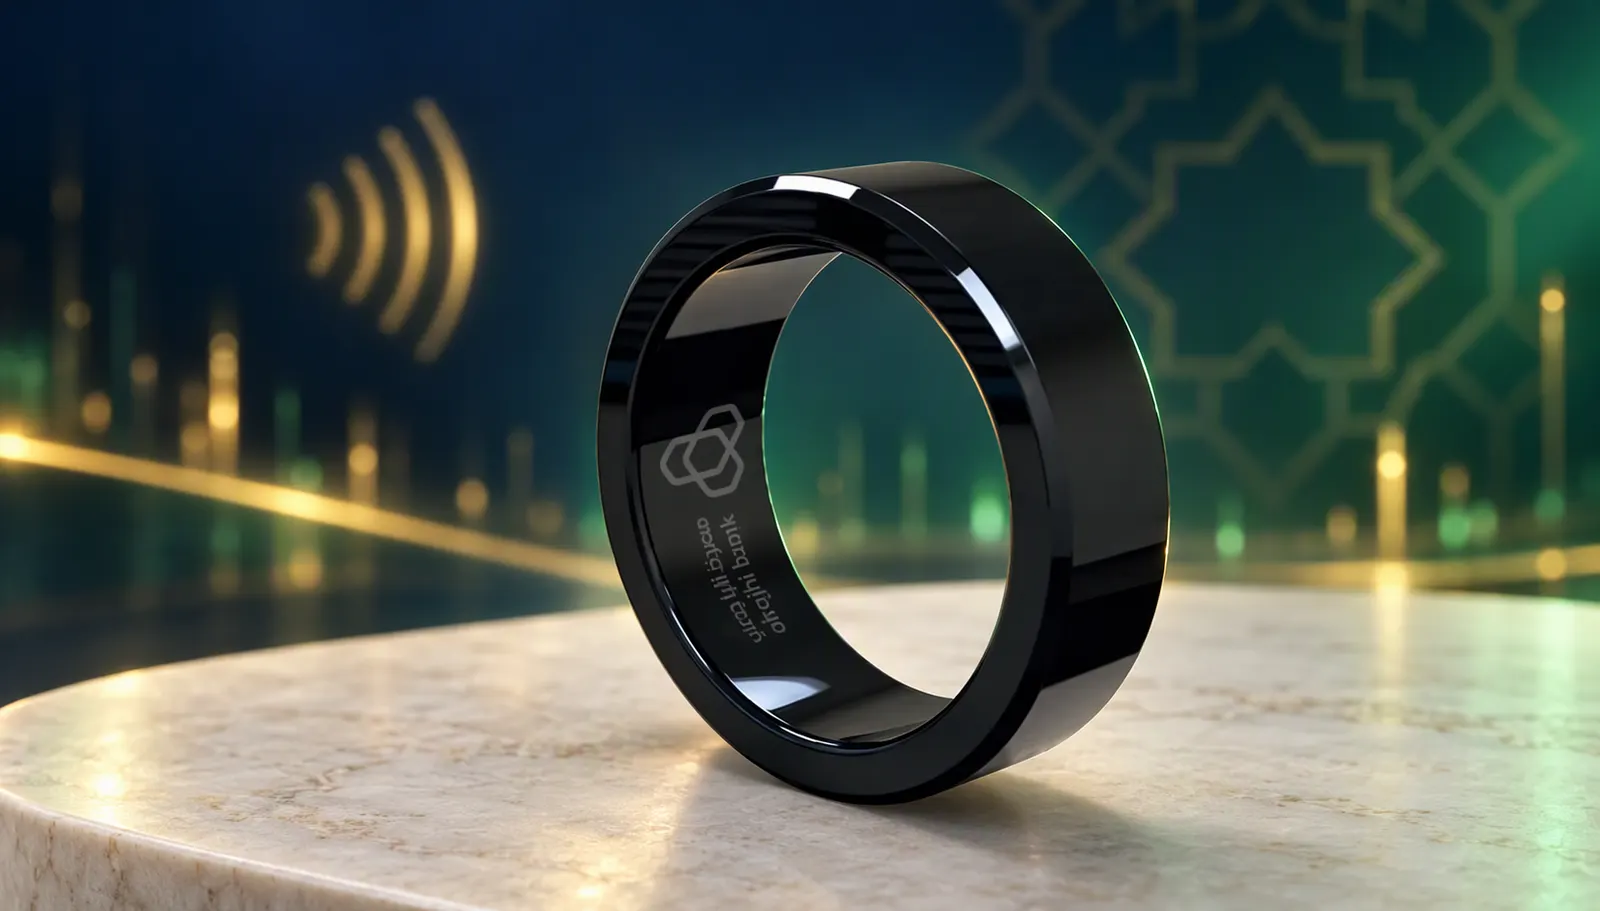
أثار خاتم مصرف الراجحي اهتمامًا بوسائل الدفع الذكية، بعد إعلان المصرف إطلاق خاتم إلكتروني يتيح للعملاء إتمام عمليات الشراء دون الحاجة إلى استخدام البطاقات المصرفية أو الهواتف المحمولة. ويعتمد المنتج على تقنية الدفع اللاتلامسي، التي تسمح بتنفيذ المعاملات بمجرد تمرير الخاتم أمام أجهزة نقاط البيع المتوافقة.
ولا يقتصر الاهتمام بخاتم مصرف الراجحي على سهولة استخدامه، بل يمتد إلى تساؤلات مهمة حول طريقة عمله، وتكلفته، ومدى أمانه في حال فقدانه أو سرقته، فضلًا عن تجارب دول أخرى تستخدم خواتم الدفع الإلكتروني، وابتكارات أكثر غرابة مثل الدفع ببصمة الكف والشرائح الإلكترونية المزروعة تحت الجلد.
ما هو خاتم مصرف الراجحي للدفع الذكي؟
خاتم مصرف الراجحي هو وسيلة دفع إلكترونية قابلة للارتداء، تعمل بطريقة مماثلة لبطاقة مدى إضافية مرتبطة بالحساب الجاري للعميل، وفقًا للمعلومات التي نشرها المصرف. ويتيح الخاتم إجراء عمليات الشراء عبر تمريره أمام أجهزة نقاط البيع التي تدعم تقنية الدفع اللاتلامسي.
ويهدف المنتج إلى توفير تجربة دفع أكثر سهولة ومرونة في المعاملات اليومية، من خلال الاستغناء عن إخراج البطاقة المصرفية أو استخدام الهاتف عند الدفع.
ولا يمثل الخاتم حسابًا مصرفيًا مستقلًا أو عملة رقمية جديدة، بل وسيلة إضافية لتنفيذ المدفوعات باستخدام البنية المصرفية وشبكات الدفع القائمة.
ويمكن الاطلاع على تفاصيل المنتج من خلال الموقع الرسمي لمصرف الراجحي.
كم سعر خاتم مصرف الراجحي؟ وما أبرز مميزاته؟
تتضمن المعلومات المنشورة عن خاتم مصرف الراجحي تفاصيل تتعلق برسوم الإصدار وإدارة الاستخدام، إلى جانب عدد من المزايا التقنية.
ومن أبرز المعلومات التي ينبغي للعميل التحقق منها في صفحة المصرف الرسمية ما يلي:
رسوم الإصدار: وردت بقيمة 150 ريالًا سعوديًا في المعلومات المنشورة عن المنتج.
الرسوم السنوية: أُعلن عن عدم وجود رسوم سنوية للخاتم.
سهولة الاستخدام: إتمام عمليات الشراء بتمرير الخاتم أمام جهاز الدفع المتوافق.
عدم الحاجة إلى الشحن: تعتمد الخواتم التي تستخدم تقنية NFC السلبية على الطاقة المستمدة من قارئ الدفع، فلا تحتاج إلى بطارية داخلية.
التحكم في الإنفاق: تشير معلومات المصرف إلى إمكانية تحديد حد الشراء اليومي عبر التطبيق.
متابعة العمليات: تتيح الخدمات المصرفية المرتبطة بالمنتج متابعة المعاملات والإشعارات وفق خصائص الخدمة.
وتظل الرسوم والشروط وحدود الاستخدام خاضعة لما يعلنه المصرف، لذلك يُنصح بمراجعة الصفحة الرسمية قبل شراء الخاتم، خصوصًا فيما يتعلق برسوم العمليات الدولية والضرائب وشروط الاستبدال.
كيف يعمل خاتم مصرف الراجحي؟
تعتمد خواتم الدفع الإلكتروني عادة على تقنية الاتصال قريب المدى، المعروفة اختصارًا باسم NFC، وهي التقنية المستخدمة أيضًا في كثير من البطاقات المصرفية اللاتلامسية.
وتتم عملية الدفع عبر خطوات أساسية هي:
ربط وسيلة الدفع: يُفعّل الخاتم وفق إجراءات المصرف ويرتبط بوسيلة الدفع المؤهلة.
تقريب الخاتم من جهاز نقاط البيع: يتواصل الخاتم مع القارئ اللاسلكي عبر مسافة قصيرة.
التحقق من المعاملة: تمر بيانات الدفع عبر منظومة المعالجة المصرفية وشبكة الدفع للتحقق من العملية.
إتمام الشراء: تُقبل المعاملة أو تُرفض وفق قواعد المصرف وشبكة الدفع وحالة الحساب.
وفي بعض أنظمة الدفع القابلة للارتداء، تُستخدم تقنية الترميز الرقمي للبطاقات (Tokenization)، التي تستبدل رقم البطاقة الأصلي برمز بديل مخصص للمدفوعات. وتساعد هذه التقنية على الحد من مخاطر كشف بيانات البطاقة، لكنها لا تمنع بالضرورة استخدام الخاتم نفسه من شخص آخر إذا وقع في يده.
ويمكن الاطلاع على شرح هذه التقنية من خلال Fidesmo Pay وMastercard.
هل خاتم مصرف الراجحي آمن؟ وماذا يحدث إذا سُرق؟
يمثل الأمان أحد أهم الأسئلة المتعلقة بخاتم مصرف الراجحي، خصوصًا أن وسيلة الدفع القابلة للارتداء قد تكون سهلة الاستخدام حتى بالنسبة إلى شخص لا يعرف صاحبها.
وتعتمد درجة الأمان على عدة عوامل، من بينها طريقة حماية بيانات الدفع، والحدود المسموح بها للمعاملات، وإجراءات التحقق الإضافي، وإمكانية إيقاف الخاتم عند فقدانه.
1. حماية بيانات البطاقة
تستخدم بعض أنظمة الدفع القابلة للارتداء رموزًا بديلة عن أرقام البطاقات الأصلية، وهو ما يقلل من مخاطر كشف بيانات البطاقة عند إجراء المعاملات.
لكن يجب التمييز بين حماية بيانات البطاقة ومنع الاستخدام غير المصرح به؛ فحتى إذا لم يتمكن السارق من معرفة رقم البطاقة الأصلي، فقد يستطيع إجراء عمليات شراء باستخدام الخاتم نفسه إذا كانت الخدمة تسمح بذلك.
2. تحديد حد الشراء
يساعد تحديد حد يومي للإنفاق على تقليل حجم الخسائر المحتملة عند فقدان الخاتم. وتشير المعلومات المنشورة عن منتج الراجحي إلى إتاحة التحكم في حد الشراء اليومي عبر التطبيق.
3. الإشعارات المصرفية
تساعد إشعارات العمليات على اكتشاف المعاملات غير المعتادة والإبلاغ عنها بسرعة، لكنها لا تمنع وحدها تنفيذ أول عملية غير مصرح بها.
4. إيقاف الخاتم فور فقدانه
ينبغي للعميل تعطيل وسيلة الدفع المفقودة عبر التطبيق إذا كانت هذه الخاصية متاحة، أو الاتصال بالمصرف عبر قنواته الرسمية لطلب الإيقاف.
كما يجب مراجعة سجل المعاملات والإبلاغ فورًا عن أي عمليات غير مصرح بها، والتحقق من إجراءات الاعتراض والاسترداد.
ولا ينبغي افتراض أن إيقاف الخاتم يؤدي تلقائيًا إلى إيقاف البطاقة المصرفية الأصلية المرتبطة به؛ إذ يعتمد ذلك على طريقة إدارة كل وسيلة دفع لدى المصرف.
الخلاصة الأمنية: لا يكفي أن يكون خاتم الدفع مزودًا بتقنيات تشفير حديثة لضمان الحماية الكاملة؛ فسرعة الإيقاف، وحدود الإنفاق، وقواعد المصادقة، وإجراءات الاعتراض على المعاملات عوامل أساسية في حماية العميل.
هل توجد دول أخرى تستخدم خواتم الدفع الإلكتروني؟
لا يقتصر استخدام خواتم الدفع على السعودية؛ فقد أطلقت مصارف وشركات تقنية مالية في عدة دول منتجات مشابهة، تستند في معظمها إلى شبكات الدفع والبطاقات المصرفية القائمة.
إيطاليا: خاتم الدفع من Intesa Sanpaolo
أعلن بنك Intesa Sanpaolo الإيطالي في ديسمبر 2023 إطلاق خاتم دفع بالتعاون مع Mastercard وشركة Tapster. ويتيح المنتج إجراء المدفوعات اللاتلامسية باستخدام خاتم مرتبط ببطاقة مؤهلة.
ويعكس هذا المثال توجه المؤسسات المصرفية إلى تقديم وسائل دفع جديدة من دون إنشاء نظام نقدي مستقل.
كينيا: خواتم وأساور الدفع من Diamond Trust Bank
أعلن بنك Diamond Trust Bank في كينيا إطلاق خدمة للمدفوعات القابلة للارتداء في أبريل 2026، تشمل خواتم وأساور يمكن استخدامها للدفع عبر أجهزة نقاط البيع المتوافقة.
وتوضح التجربة أن هذه التقنية لا تقتصر على الأسواق الأوروبية، بل بدأت بالظهور في أسواق أفريقية أيضًا.
هولندا: الدفع بالخواتم والساعات والأساور
قدم بنك ABN AMRO في وقت سابق وسائل دفع قابلة للارتداء، تشمل خواتم وساعات وأساور، مرتبطة بحسابات العملاء. وتختلف شروط الاستخدام والحدود المطلوبة للتحقق من المعاملات بحسب المنتج والقواعد المعمول بها.
السويد وأسواق أوروبية أخرى
تقدم شركات مثل Tapster وFidesmo منتجات متعددة الأشكال، تشمل خواتم الدفع والأساور وميداليات المفاتيح، مع إتاحة الربط ببطاقات مصرفية مؤهلة في الأسواق التي تدعم خدماتها.
وتؤكد هذه الأمثلة أن خاتم مصرف الراجحي جزء من اتجاه أوسع نحو الدفع القابل للارتداء، لكن توافر المنتجات وربطها بالبطاقات يختلف من دولة إلى أخرى.
ما أغرب طرق الدفع اللاتلامسية في العالم؟
تتجاوز ابتكارات الدفع الإلكتروني الخواتم والساعات، لتشمل تقنيات تستخدم أجزاء من جسم الإنسان أو أجهزة ترتبط بالهوية والخدمات اليومية.
الدفع ببصمة الكف في الولايات المتحدة
تقدم أمازون خدمة Amazon One، التي تتيح للمستخدمين الدفع والتعرف على هويتهم في المواقع التي تدعمها، من خلال تمرير راحة اليد فوق جهاز مخصص.
ويعتمد النظام على تحليل خصائص الكف والأوردة الموجودة تحته، وإنشاء تمثيل رقمي يُستخدم للتعرف على المستخدم. وتختلف هذه التقنية عن خاتم الدفع؛ إذ تعتمد على جهاز قارئ للتعرف البيومتري بدلًا من شريحة دفع يرتديها العميل.
شريحة دفع مزروعة تحت الجلد
تطرح شركة Walletmor شريحة إلكترونية تُزرع تحت الجلد بواسطة مختص، وتستخدم تقنية NFC للتواصل مع أجهزة الدفع. وتستمد الشريحة الطاقة اللازمة للعمل من المجال الكهرومغناطيسي الصادر عن قارئ الدفع، فلا تحتاج إلى بطارية أو شحن.
وتُعد هذه التقنية من أكثر الابتكارات إثارة للجدل، لأنها تنقل وسيلة الدفع من جهاز خارجي يمكن خلعه إلى شريحة داخل الجسم. لكنها تثير في المقابل أسئلة حول الاعتبارات الصحية، والخصوصية، وإمكانية التعطيل والاستبدال.
سوار المعصم الذي يجمع الدفع والدخول إلى المواقع
يتيح Disney MagicBand استخدام سوار واحد لأداء وظائف متعددة داخل منتجعات ديزني، مثل الدخول إلى بعض المواقع وفتح أبواب غرف معينة وربط الصور بالخدمات، فضلًا عن الدفع في المواقع المؤهلة وفق شروط الخدمة.
ولا يُعد السوار بديلًا مصرفيًا عامًا، لكنه يوضح كيف يمكن دمج الدفع مع الهوية والتذاكر والخدمات في جهاز واحد.
هل ستحل خواتم الدفع محل البطاقات المصرفية والهواتف؟
من غير المرجح أن تختفي البطاقات والهواتف الذكية في المدى القريب، لكن خواتم الدفع قد تصبح خيارًا إضافيًا لفئات من المستهلكين، خصوصًا الذين يفضلون وسيلة صغيرة لا تحتاج إلى شحن أو تشغيل تطبيق قبل كل معاملة.
وتتوقف فرص انتشار هذه المنتجات على تكلفة الإصدار، وسهولة ربطها بالحسابات، ومدى قبولها لدى التجار، ومستوى الأمان الذي توفره، ووضوح الإجراءات المتبعة عند الفقدان أو الاحتيال.
كما أن وجود الخاتم لا يعني ظهور نظام مالي جديد؛ فهو يستخدم في الغالب البنية القائمة للبطاقات وشبكات الدفع، ويقدم للمستهلك طريقة مختلفة للتعامل معها.
خاتم مصرف الراجحي ومستقبل المدفوعات الذكية
يمثل خاتم مصرف الراجحي خطوة في اتجاه توسيع خيارات الدفع الرقمي في السعودية، عبر تحويل وسيلة الدفع من بطاقة أو هاتف إلى جهاز قابل للارتداء.
وتوضح التجارب الدولية أن مستقبل المدفوعات قد يشمل أشكالًا متعددة، من الخواتم والأساور إلى التعرف على الكف والشرائح الإلكترونية. لكن نجاح هذه الابتكارات لن يتحدد بمدى غرابتها، بل بقدرتها على الجمع بين سهولة الاستخدام والأمان والتكلفة المناسبة.
وبالنسبة إلى العملاء، تبقى أهم النقاط قبل استخدام خاتم مصرف الراجحي هي مراجعة رسومه وشروطه، وتحديد حد الإنفاق المناسب، ومعرفة طريقة إيقافه فور فقدانه، والتحقق من إجراءات الاعتراض على المعاملات غير المصرح بها