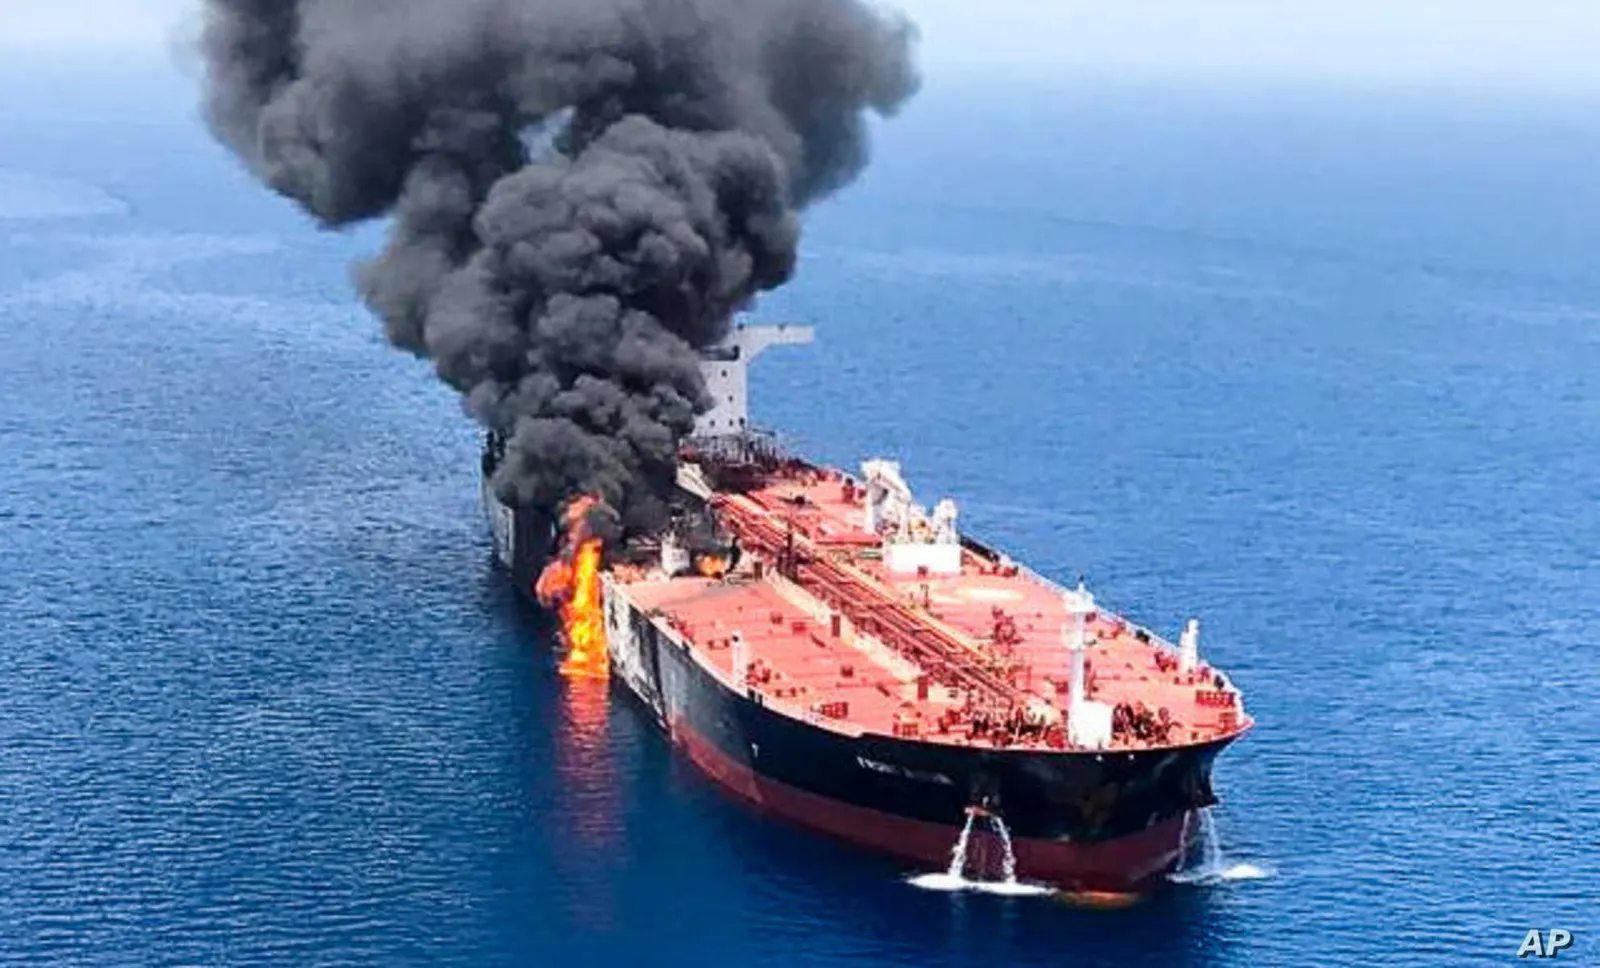
لا تتوقف تكلفة إصابة سفينة تجارية بمقذوف مجهول عند إصلاح الأضرار أو التعامل مع الحريق؛ فالحادث يفتح حسابات أخرى أمام شركات الشحن والتأمين، تتعلق بمخاطر الرحلات المقبلة، وتكلفة تأمينها، والبدائل المتاحة لتجنب المناطق الخطرة.
ونقلت وكالة "Reuters" في 12 نوفمبر 2026 عن شركة الأمن البحري البريطانية Ambrey أن سفينة تجارية أصيبت في اليوم السابق بمقذوف مجهول، على بعد نحو 14 ميلًا بحريًا شمال غربي رأس الخيمة، أثناء خروجها من مضيق هرمز. وقالت الشركة إن الإصابة وقعت في مؤخرة السفينة، وأدت إلى اندلاع حريق في غرفة المحركات، دون الإبلاغ عن إصابات أو تلوث. ولم تحدد المعلومات المتاحة هوية المقذوف أو الجهة المسؤولة عن إطلاقه.
التأمين يبدأ بتقدير مستوى الخطر
لا تُحسب تكلفة التأمين البحري بسعر موحد لكل السفن والرحلات؛ إذ تتأثر بعوامل تشمل قيمة السفينة والحمولة، وطبيعة الرحلة، والمنطقة التي تمر بها، ومستوى المخاطر فيها. وتشمل التغطيات التأمينية مخاطر الحرب، التي قد تُفرض لها أقساط إضافية عند عبور مناطق مصنفة عالية الخطورة. وبحسب تحليل نشرته مؤسسة Lloyd's Register في يوليو 2026، أصبحت تقلبات المخاطر البحرية عاملًا مؤثرًا في قرارات التأمين واختيار مسارات الشحن.
تغيير المسار يضيف تكاليف أخرى
قد تختار شركات الشحن تجنب منطقة ترتفع فيها المخاطر، لكن هذا القرار لا يخلو من التكلفة؛ فتغيير المسار قد يطيل زمن الرحلة، ويرفع استهلاك الوقود والنفقات التشغيلية، ويؤخر وصول البضائع. وتدخل هذه العناصر ضمن حسابات الشركات عند المقارنة بين تكلفة مواصلة الرحلة عبر مسار أكثر خطورة، وتكلفة سلوك طريق بديل. كما قد تستلزم التغييرات في مسار الرحلة إخطار شركة التأمين ومراجعة شروط التغطية والأقساط.
الخطر لا يتوقف عند سفينة واحدة
تنظر شركات التأمين أيضًا إلى حجم السفن والبضائع المعرضة للخطر في المنطقة نفسها؛ فتركز عدد كبير من السفن والشحنات مرتفعة القيمة في ممر بحري واحد قد يزيد حجم الخسائر المحتملة عند وقوع حادث أو تعطل الملاحة.
ولا يعني إصابة السفينة قبالة رأس الخيمة وحدها أن أقساط التأمين ارتفعت أو أن أسعار النفط تأثرت بسبب الحادث؛ فهذه نتائج تحتاج إلى بيانات مستقلة. لكنها توضح لماذا تراقب شركات الشحن والتأمين مثل هذه الوقائع: فتكلفة الخطر لا تتعلق بإصلاح سفينة متضررة فقط، بل بما قد يترتب على استمرار الرحلات في المنطقة أو تغيير مساراتها.