لم تنتظر أسواق النفط توقيع اتفاق بين الولايات المتحدة وإيران أو استئناف حركة الإمدادات عبر مضيق هرمز حتى تبدأ الأسعار في التراجع، فمع ظهور مؤشرات على تحرك دبلوماسي بين واشنطن وطهران، هبطت أسعار الخام خلال تعاملات اليوم الاثنين 2 نوفمبر، وسط آمال بانحسار التوترات وضمان استمرار حركة الملاحة عبر الممر البحري الحيوي.
وجاء التراجع رغم استمرار التهديدات العسكرية وعدم التوصل إلى اختراق معلن في المفاوضات، وهو ما يطرح سؤالا حول كيفية استجابة أسعار النفط لاحتمالات لم تتحول بعد إلى واقع، ودور ما يعرف بـ"علاوة المخاطر" في تحديد سعر البرميل.
النفط يتراجع مع آمال التهدئة
وبحسب تقرير نشرته "Euronews" انخفض خام برنت إلى نحو 108.5 دولار للبرميل صباح الاثنين، بتراجع يقارب 2.8% مقارنة بإغلاق الجمعة، فيما هبط خام غرب تكساس الوسيط بنحو 3% إلى أقل من 100 دولار للبرميل.
وفي تغطية أخرى نشرتها "CNBC"، تراجع عقد خام برنت تسليم يناير بنسبة 3.31% إلى 109.67 دولار للبرميل، وانخفض خام غرب تكساس الوسيط تسليم ديسمبر بنسبة 3.34% إلى 100.64 دولار. وتختلف هذه الأرقام بحسب توقيت رصد الأسعار خلال التداولات، لكنها تعكس اتجاه التراجع الذي صاحب مؤشرات التحرك الدبلوماسي.
وجاء انخفاض الأسعار رغم عدم الإعلان عن اتفاق نهائي بين واشنطن وطهران، أو استئناف فعلي لحركة الملاحة ينهي المخاوف المرتبطة بإمدادات النفط. وهو ما يوضح أن الأسواق بدأت في تسعير احتمال حدوث التهدئة قبل تحققها.
علاوة المخاطر
لا يتحدد سعر النفط بحجم المعروض الفعلي فقط، بل يتأثر أيضا بالمخاطر التي قد تهدد إنتاجه أو نقله إلى الأسواق، ومن هنا يأتي مفهوم "علاوة المخاطر"، وهي الزيادة التي تدخل في سعر البرميل نتيجة توقعات المستثمرين باحتمال حدوث اضطرابات مستقبلية في الإمدادات.
فعندما ترتفع احتمالات التصعيد العسكري أو تعطل طرق الشحن، تضع الأسواق في حساباتها احتمال نقص المعروض، وقد يرتفع سعر النفط حتى إذا لم يحدث نقص فعلي في الكميات المتاحة، وفي الاتجاه المقابل، عندما تظهر مؤشرات على التهدئة أو احتمال التوصل إلى اتفاق، تتراجع تقديرات المستثمرين لاحتمالات تعطل الإمدادات، فتقل علاوة المخاطر وينخفض السعر.
ووفقا لما نقلته "Euronews" عن تقديرات جولدمان ساكس، بلغت علاوة المخاطر المرتبطة بالتوترات نحو 27 دولارا للبرميل، وهو ما فسر جزءا كبيرا من ارتفاع النفط خلال أكتوبر، عندما اقترب خام برنت من 118 دولارا. وبذلك، فإن جزءا من سعر البرميل قد يكون مرتبطا بالخوف مما يمكن أن يحدث، وليس فقط بما يحدث بالفعل في سوق النفط.
تغير سعر البرميل قبل تغير الإمدادات
تتحرك أسواق النفط بناء على التوقعات المستقبلية أيضا، من خلال العقود الآجلة التي تعكس تقديرات المستثمرين للأسعار والإمدادات خلال الفترات المقبلة. وهذا يفسر لماذا يمكن لتصريح سياسي أو إشارة إلى احتمال التوصل لاتفاق أن يؤدي إلى انخفاض الأسعار قبل أن تتغير كميات النفط المنتجة أو المنقولة فعليا. فبمجرد تراجع تقديرات المخاطر، يعيد المستثمرون تقييم السعر الذي يرونه مناسبا في ضوء الاحتمالات الجديدة.
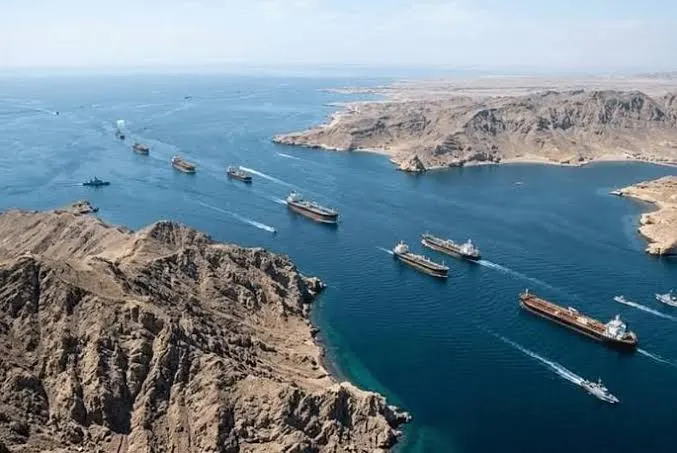
وتظهر أهمية هذه التوقعات في حالة مضيق هرمز، الذي يمر عبره عادة نحو خُمس إمدادات النفط العالمية، بحسب "Euronews" فاحتمال تعطل الملاحة عبر المضيق يثير مخاوف من تأثر تدفقات النفط، بينما تؤدي مؤشرات التهدئة إلى تقليص المخاطر التي تحتسبها الأسواق.
لكن انخفاض السعر نتيجة احتمال الاتفاق لا يعني أن حركة الشحن عادت بالفعل إلى طبيعتها؛ فهناك فارق بين تراجع المخاوف في حسابات المستثمرين وبين حدوث تطور فعلي يضمن استمرار تدفق الإمدادات.
رغم ارتباط أسعار الوقود بسعر النفط الخام، فإن السعر الذي يدفعه المستهلك لا يتكون من تكلفة البرميل وحدها. وتوضح إدارة معلومات الطاقة الأمريكية أن سعر البنزين يتأثر بعدة مكونات، تشمل النفط الخام، وتكاليف التكرير، والضرائب، إلى جانب تكاليف التوزيع والتسويق.
لماذا يتأخر انتقال أثر الخام إلى الوقود؟
وتوضح إدارة معلومات الطاقة الأمريكية أن سعر البنزين يتأثر بعدة مكونات، تشمل النفط الخام، وتكاليف التكرير، والضرائب، إلى جانب تكاليف التوزيع والتسويق، لذلك، لا يؤدي انخفاض سعر الخام تلقائيا إلى تراجع مماثل وفوري في سعر البنزين. وفي هذا السياق، تناولت دراسة صادرة عن بنك الاحتياطي الفيدرالي في دالاس عام 2019 العلاقة بين أسعار النفط الخام وأسعار البنزين في السوق الأمريكية، وأظهرت أن انتقال تغيرات أسعار الخام إلى الوقود يحدث تدريجيا.
وبحسب الدراسة، ينعكس نحو 12% من تغير سعر النفط على البنزين في اليوم نفسه، وترتفع النسبة إلى نحو 50% بعد 20 يوم عمل، بينما يصل الانتقال إلى نحو 55% على المدى الطويل. وتعتمد هذه النتائج على بيانات تاريخية للسوق الأمريكية بين 1991 ومايو 2017، لذلك لا تمثل بالضرورة نمط انتقال الأسعار في جميع الأسواق.