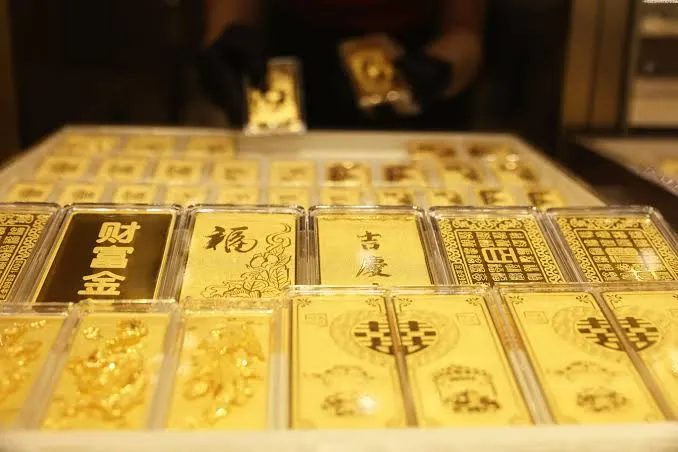
في الوقت الذي تراجعت فيه أسعار الذهب بأكثر من 8% خلال سبتمبر 2026، كانت الصين تواصل شراء المعدن النفيس بمعدلات غير مسبوقة. فقد تجاوزت وارداتها 1000 طن في أول 8 أشهر من العام، بينما واصل البنك المركزي زيادة احتياطياته للشهر الـ23 على التوالي.
تكشف هذه المفارقة عن دوافع تتجاوز انتظار ارتفاع الأسعار. فبكين تسعى إلى تقليل اعتمادها على الدولار الأمريكي، فيما تتجه الأسر الصينية إلى الذهب مع تعثر سوق العقارات وضعف عوائد بعض الاستثمارات. ويجعل اجتماع هذين المسارين الطلب الصيني عاملًا مهمًا في تحديد اتجاه أسعار الذهب خلال الفترة المقبلة.
واردات تتجاوز حصيلة عام كامل
أنفقت الصين 158.8 مليار دولار على واردات الذهب خلال الأشهر الثمانية الأولى من 2026، وفق بيانات الجمارك. وتجاوزت هذه القيمة إجمالي ما أنفقته البلاد طوال 2025، حين استوردت 886 طنًا بقيمة 96.5 مليار دولار.
ويعكس هذا الإقبال اتساع الطلب داخل السوق المحلية. ويرى أكاش دوشي، رئيس استراتيجية الذهب في «State Street Investment Management»، أن واردات الذهب الموجهة إلى المستهلكين سجلت مستوى قياسيًا خلال الفترة نفسها. كما تشير العلاوات السعرية المرتفعة في السوق الصينية إلى «طلب موسمي أقوى مع اقتراب الشتاء»، بحسب تقديره.
وتظهر مشتريات البنك المركزي أن الطلب لا يقتصر على المستهلكين. فقد أضاف بنك الشعب الصيني نحو 23 طنًا إلى احتياطياته في سبتمبر، وهي أكبر زيادة شهرية منذ ما يقرب من 3 سنوات. وبذلك امتدت سلسلة مشترياته المتواصلة إلى 23 شهرًا، لتصبح الأطول منذ عام 2015 على الأقل.
ويقدّر كارستن مينكه، المحلل لدى «Julius Baer Group»، أن البنك اشترى نحو 190 طنًا حتى نهاية أغسطس، منها 110 أطنان لم يُعلن عنها. وتعزز هذه المشتريات اتجاهًا يتجاوز تقلبات السوق الآنية.
بكين تقلل اعتمادها على الدولار
يرى مينكه أن الدافع الأساسي وراء مشتريات البنك المركزي سياسي، ويتمثل في الرغبة في الحد من الاعتماد على الدولار وسندات الخزانة الأمريكية ضمن احتياطيات الصين.
وأعادت العقوبات الغربية على روسيا بعد غزو أوكرانيا عام 2022 إبراز المخاطر المرتبطة بالاحتفاظ بأصول في الخارج. فقد جُمّدت أصول البنك المركزي الروسي، ما أظهر أن الاحتياطيات الأجنبية قد تتعرض للقيود خلال الأزمات الجيوسياسية، بينما يوفر الذهب المحفوظ داخل خزائن الدولة قدرًا من الحماية من هذه المخاطر.
وتراجعت حيازات الصين من سندات الخزانة الأمريكية إلى 618 مليار دولار في يوليو، وهو أدنى مستوى لها منذ 18 عامًا، وفق بيانات وزارة الخزانة الأمريكية. ويعكس ذلك مساعي بكين لتنويع احتياطياتها وتقليل انكشافها على الأصول الأمريكية.
وتسعى الحكومة الصينية أيضًا إلى تطوير سوق محلية أعمق للذهب، وهو ما يتطلب تعزيز المخزونات، بحسب مينكه. وهكذا تتداخل أهداف بناء السوق المحلية مع الرغبة في تغيير تركيب الاحتياطيات.
الذهب ملاذ للأسر القلقة
على مستوى الأسر، يأتي الإقبال على الذهب مع استمرار تراجع سوق العقارات، التي كانت من أهم مخازن الثروة لدى الصينيين. وتواجه الأسهم بدورها ضغوطًا، إذ انخفض مؤشر «CSI 300» نحو 8% منذ بداية العام، في حين ارتفع مؤشر «S&P 500» الأمريكي بنحو 13%.
كما تراجعت عوائد الودائع والسندات مع ضعف الطلب على الاقتراض. وانخفض عائد السندات الحكومية الصينية لأجل عام واحد إلى نحو 1.2%، مقارنة بنحو 4.46% في الولايات المتحدة.
ويقول أولي هانسن، رئيس استراتيجية السلع في «Saxo Bank»، إن تكلفة الاحتفاظ بالذهب في الصين أقل منها في أسواق غربية عديدة. ومع انخفاض عوائد البدائل الاستثمارية، تزداد جاذبية المعدن الذي لا يدر دخلًا دوريًا.
هل تساند الصين أسعار الذهب؟
لم تمنع المشتريات الصينية هبوط الأسعار. فقد تراجعت الأونصة بأكثر من 8% في سبتمبر إلى نحو 4176 دولارًا، بعدما سجلت مستوى قياسيًا تجاوز 5500 دولار في يناير. وجاء التراجع مع ارتفاع عوائد السندات الأمريكية، إذ تقل جاذبية الذهب عادةً حين ترتفع الفائدة، لأنه لا يدر عائدًا لحائزيه.
لكن الطلب الصيني ساعد الأسعار على الصمود أمام ضغوط كان يمكن أن تدفعها إلى هبوط أشد. وتصف إيفا مانثي، استراتيجية السلع في «ING Bank»، المشتريات الصينية بأنها «مصدر مهم للدعم الهيكلي لأسعار الذهب». وتوضح أن البنوك المركزية تشتري عادةً لأجل طويل، ولذلك تكون أقل حساسية لتقلبات الأسعار من المستثمرين الأفراد.
ويتوقع دوشي أن يرتفع سعر الذهب إلى ما بين 4750 و5500 دولار للأونصة بحلول نهاية الربع الأول من 2027، مدفوعًا بقوة الطلب. غير أن هذا الدعم قد يضعف إذا استعادت أسواق العقارات والأسهم الصينية ثقة المستثمرين، أو زادت تكلفة الذهب محليًا بفعل ضعف اليوان، أو ارتفعت الفائدة بما يجعل الودائع أكثر جاذبية.
وتملك الصين نحو 2387 طنًا من الذهب حتى أغسطس، لتحتل المرتبة الخامسة عالميًا، وفق مجلس الذهب العالمي. وتقل حيازاتها عن ثلث ما تملكه الولايات المتحدة. ويرى هانسن أن تغيرًا أكبر قد يحدث إذا تخلت البنوك المركزية عن تنويع احتياطياتها أو انحسرت التوترات الجيوسياسية، مضيفًا أن «أيًا من الأمرين لا يبدو وشيكًا».